Cobros y pagos
Cobra, y que los libros ya lo sepan.
Aceptar una tarjeta es la parte fácil. La difícil es el abono del martes que cubre cuarenta cobros, tres devoluciones y un contracargo, y que aun así tiene que cuadrar al céntimo. Aquí están las dos mitades, y también el sentido contrario: pagar a tus proveedores desde la misma contabilidad.
Vías realmente conectadas
- Redsys
- Revolut
- Stripe
- PayPal
- Adyen
Cómo llega el dinero
Cinco vías para cobrar, todas conectadas a los libros.
Cada nombre de abajo es una integración que funciona hoy. Usa la que ya usan tus clientes para pagarte, y el dinero llega ya contabilizado.
Tarjetas, a través de tu banco
La pasarela que la mayoría de bancos españoles ponen delante de los pagos con tarjeta. Tu cliente paga desde un enlace o desde el portal, y la tarjeta puede quedar guardada para la próxima, referenciando la autorización original como exige el esquema.
Tarjetas
El mismo cobro y el mismo comportamiento de tarjeta guardada, contra una cuenta Revolut Business en lugar de una pasarela bancaria.
Tarjetas y domiciliación
Tarjetas y, además, lo único que las otras vías no hacen: cobrar al cliente sin que esté presente. Te das de alta una vez, el mandato vive en tu propia cuenta conectada y el dinero llega a tu saldo en lugar de pasar por el nuestro.
Cobro con PayPal
Tu cliente paga en la propia página de PayPal, desde un enlace o desde el portal, con su saldo de PayPal o con tarjeta. Puede quedar guardado para la próxima. El dinero es tuyo en cuanto PayPal lo cobra —sin esperar a una liquidación— y la comisión ya se conoce, así que los libros recogen las dos cosas el mismo día.
Bueno saberlo
Su saldo se concilia como una cuenta bancaria más, y puedes pagar a proveedores directamente desde él.
Informes de liquidación
Los informes de liquidación se importan y se concilian igual que los de Stripe.
Bueno saberlo
Sigue cobrando con Adyen como hasta ahora; aicroo se encarga de conciliar lo que te liquida.
Sin el cliente delante
Facturas que se cobran solas
Con un mandato firmado, una factura puede cobrar a su propio cliente unos días después de emitirse, reintentar según la pauta que fijes si falla y detenerse en un techo que tú pones, para que nada grande se mueva sin una persona. Es el mismo mecanismo con el que aicroo factura a sus propios clientes, apuntado hacia fuera.
Cómo sale el dinero
Paga a proveedores desde la contabilidad, y firma igualmente en el banco.
La remesa de pago ya no termina en un fichero que alguien sube a mano: llega al banco por sí sola, y el último sí siempre es tuyo: tu firma en el banco, una aprobación en Revolut o, en PayPal, una segunda persona dentro de aicroo.
Remesas de pago, firmadas en tu banco
La remesa llega a tu propio banco a través de Ponto como una sola orden: las mismas transferencias, referencias y fecha que llevaría el fichero SEPA, que se guarda igualmente al lado. Firmas en el banco, con la seguridad del propio banco, y la remesa sigue la respuesta del banco hasta que llega el cargo.
Bueno saberlo
Desde cualquier cuenta conectada por Ponto cuyo banco admita iniciar pagos, con hasta 1.000 transferencias en una sola firma.
Remesas de pago, aprobadas en Revolut
La remesa se convierte en un borrador de pago en tu cuenta Revolut Business, una transferencia por línea. Alguien de tu equipo lo envía desde la app de Revolut; aicroo sigue cada transferencia, y cada factura se salda con su propio apunte del extracto de Revolut.
Bueno saberlo
El último sí lo das tú: aicroo lee la cuenta y prepara los borradores, y el dinero sale cuando alguien de tu equipo los envía en Revolut.
Una factura pagada con tu saldo de PayPal
Paga a un proveedor que trabaja con PayPal con el saldo que han ido dejando tus propios cobros por PayPal: una factura, o varias pedidas a la vez. El pago y la comisión de PayPal se contabilizan cuando PayPal lo confirma, y un pago que el proveedor no ha reclamado se avisa antes de que PayPal devuelva el dinero.
Bueno saberlo
Cuatro ojos dentro de aicroo: una persona lo pide, otra distinta lo aprueba, siempre dentro del límite diario que fijas tú. Las aprobaciones las hace una persona, nunca una clave de API.
Remesas SEPA de pago
Junta en una remesa las facturas de proveedor aprobadas —o las nóminas del mes, o los reembolsos de gastos— y llévate el fichero SEPA que acepta cualquier banco. Cuando el cargo llega al extracto la remesa se salda sola, factura por factura, y una transferencia que el banco devuelve deja su factura otra vez pendiente de pago.
Dónde se pone tu cliente
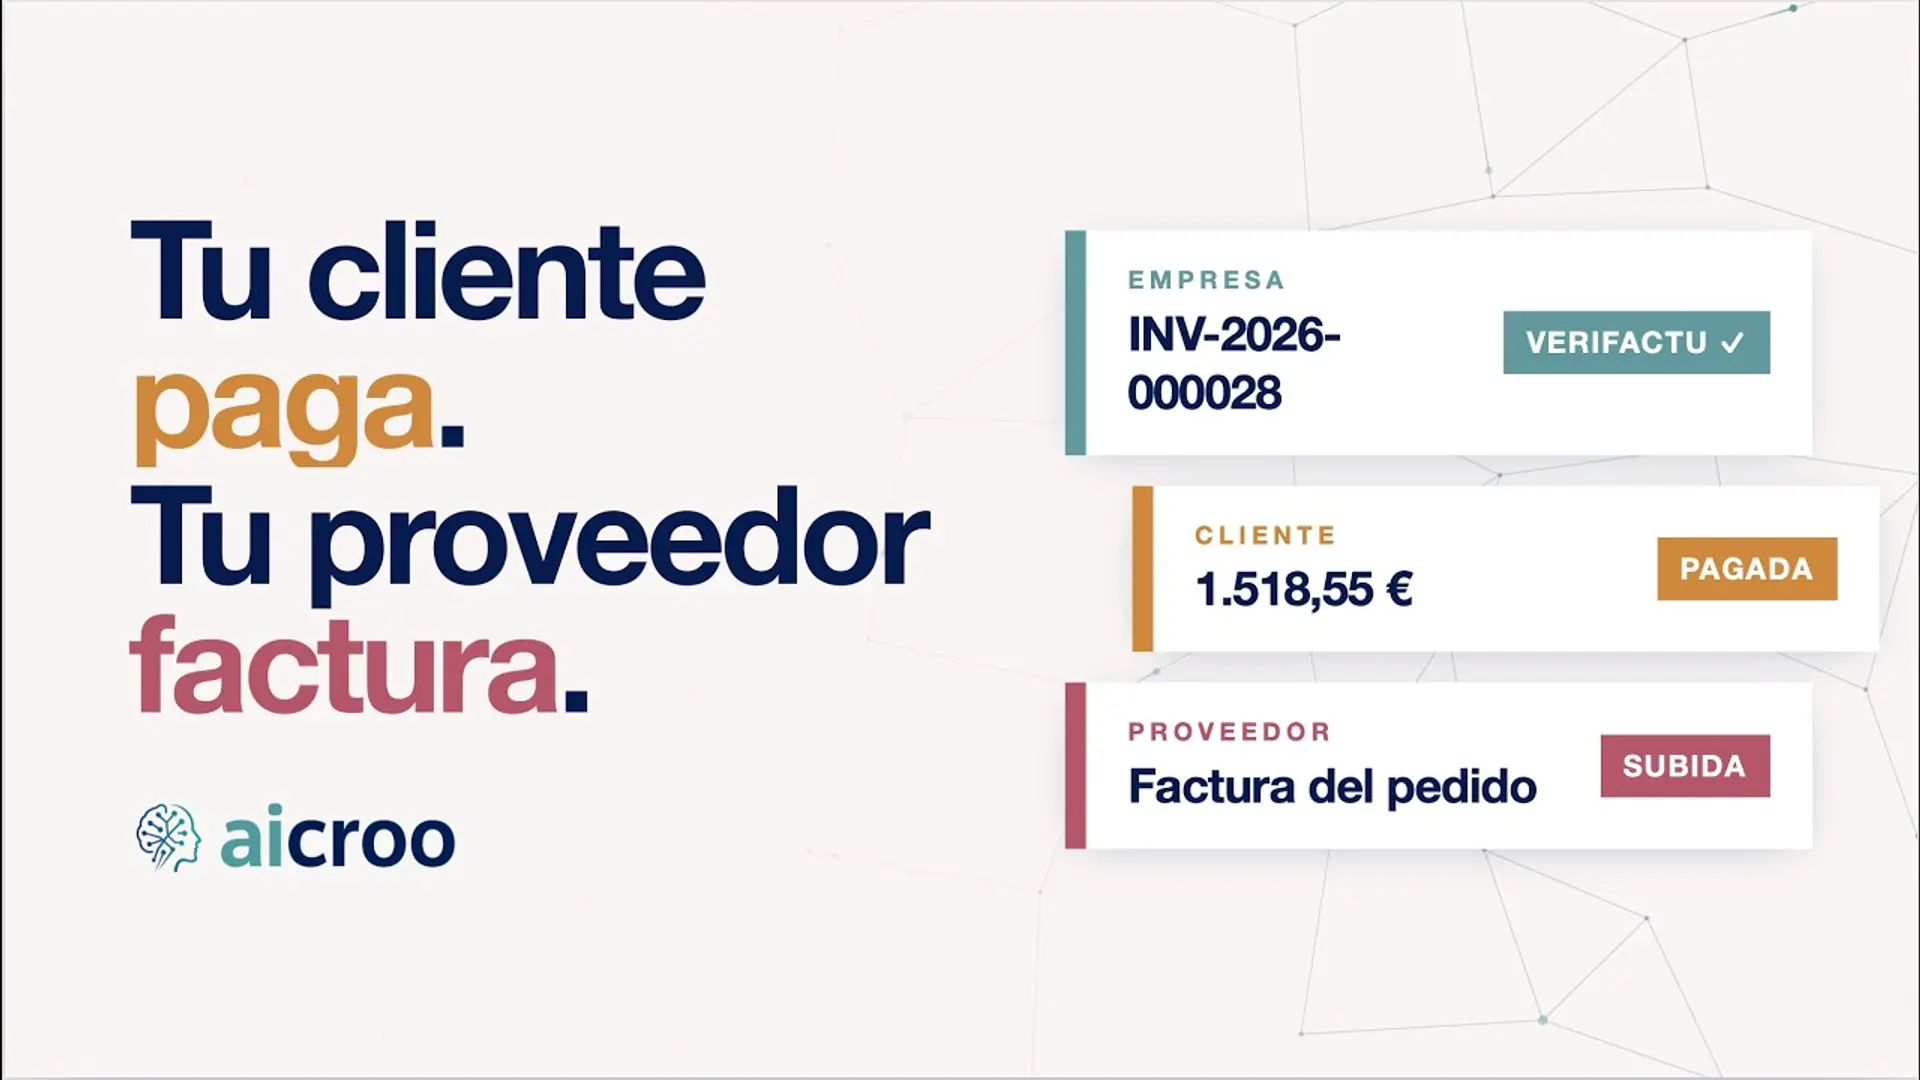
Dos portales, con el cobro ya dentro.
Una vía de cobro sin un sitio donde ponerse el cliente es una clave de API en un cajón. Los dos portales forman parte del producto: ni un extra, ni un precio aparte, ni algo que tengas que construir.

El portal de clientes
Vigilado por Cobros
Tu cliente abre un enlace desde su correo —sin cuenta, sin contraseña, un código para demostrar que es él— y ahí está ya todo lo que suele pedirte.
- Cada factura que le has emitido, y el extracto que hay detrás
- Un botón de Pagar que cobra de verdad, por la vía que hayas elegido
- Los documentos que esperan su firma
- Todo lo que ya ha firmado, guardado donde puede encontrarlo
- El registro de cuándo abrió la factura, para que “no nos ha llegado” tenga respuesta

El portal de proveedores
Vigilado por Compras y Pagos
La imagen simétrica, en el otro sentido. Tus proveedores dejan de mandar facturas a un buzón compartido que alguien tiene que vaciar a mano.
- Los pedidos de compra que les has enviado
- Un sitio donde presentar una factura contra uno, que tú aceptas o devuelves
- Una dirección a la que enviarla por correo si lo prefieren
- Los acuerdos que esperan su firma
- Interruptores por empresa: abrir el portal, permitir firma, aceptar correo, o no
Un enlace en su correo y un código. Sin cuenta, sin contraseña, sin nada que instalar.
Cuando el dinero ya ha llegado
La mitad que nadie enseña.
Un botón de Pagar lo enseña cualquiera. La pregunta que importa es qué hace tu contable el día uno de cada mes, y si en esa respuesta aparece una hoja de cálculo.
Vigilado por
Cobros
El abono no es el cobro
Un procesador te ingresa un importe el martes por cuarenta cobros, tres devoluciones, un contracargo y sus propias comisiones. Importas el informe de liquidación y cada línea se casa con la factura a la que pertenece, las facturas se saldan, las comisiones se contabilizan y el neto se descuenta contra el apunte bancario: hasta cero, o no queda conciliado.
Un lote que puedes deshacer
Un lote conciliado queda bloqueado, no simplemente marcado. Si estaba mal se anula y se revierte de una sola vez, en lugar de editando a mano cuarenta facturas saldadas y confiando en haberlas encontrado todas.
El banco, leído directamente
Conecta la cuenta y los extractos llegan solos; o importa CAMT.053, Norma 43 o un CSV. En cualquier caso los apuntes se casan con lo que los libros ya esperan, y lo que sobra es la lista corta que merece la atención de una persona.
Reclamar, sin el ritual
Los recordatorios escalan por una secuencia que defines tú, una promesa de pago detiene la reclamación hasta la fecha prometida y una incidencia la para del todo en lugar de mandar un cuarto correo amable a una discusión.
Bueno saberlo
Dos detalles que te ahorran trabajo.
Adyen, tal como lo tienes
¿Ya cobras con Adyen? No cambias nada: sus informes de liquidación se importan y se concilian aquí igual que los de Stripe.
PayPal, como una cuenta bancaria más
Cada cobro por PayPal se contabiliza con su comisión el mismo día, y el saldo se concilia como una cuenta bancaria, porque es dinero que ya puedes usar, incluso para pagar a tus proveedores directamente desde él.
Trae una liquidación incómoda.
La demo más útil es tu peor conciliación: un informe de abono real con comisiones, una devolución y algo que no cuadra. Ahí es donde se ve la diferencia.